令和3年度以降に適用される市民税・県民税の主な税制改正のご案内
給与所得控除・公的年金等控除から基礎控除への振替
働き方の多様化を踏まえ、様々な形で働く人を応援し「働き方改革」を後押しする等の観点から、給与所得控除額・公的年金等控除額をそれぞれ10万円引き下げるとともに、基礎控除額を同額の10万円引き上げます。
なお、給与所得と年金所得の両方がある方については、両方の控除額の減額により負担が増えないように給与所得の金額から10万円を上限に所得金額調整控除が適用されます。(詳細は所得金額調整控除(2)参照)
給与所得控除の見直し
・ 給与所得控除額を10万円引き下げます。
・ 給与収入金額が850万円を超える場合の給与所得控除額の上限額を195万円に引き下げます。
ただし、子育て・介護への配慮から、23歳未満の扶養親族がある方や特別障害者控除対象の扶養親族がある方、本人が特別障害者控除の適用を受ける方については、給与所得の金額に対し所得金額調整控除が適用されます。(詳細は所得金額調整控除(1)参照)
| 給与等の収入金額(A) | 給与所得の金額 | |
|---|---|---|
| 55万1千円未満 | 0円 | |
| 55万1千円以上161万9千円未満 | A -550,000円 | |
| 161万9千円以上 162万円未満 | 1,069,000円 | |
| 162万円以上 162万2千円未満 | 1,070,000円 | |
| 162万2千円以上 162万4千円未満 | 1,072,000円 | |
| 162万4千円以上 162万8千円未満 | 1,074,000円 | |
| 162万8千円以上180万円未満 | A ÷ 4(千円未満切捨て) | × 2.4 + 100,000円 |
| 180万円以上360万円未満 | × 2.8 - 80,000円 | |
| 360万円以上 660万円未満 | × 3.2 - 440,000円 | |
| 660万円以上850万円未満 | A × 0.9 - 1,100,000円 | |
| 850万円以上 | A - 1,950,000円 | |
公的年金等控除の見直し
・ 公的年金等控除額を10万円引き下げます。
・ 公的年金等収入が1,000万円を超える場合の公的年金等控除額の上限額を195万5千円とします。
・ 公的年金等に係る雑所得以外の所得に係る合計所得金額(公的年金以外の所得金額)が1,000万円超2,000万円以下の場合は10万円を、2,000万円を超える場合は20万円をそれぞれ控除額から引き下げます。
| 年齢※ | 公的年金等収入金額(B) | 公的年金等に係る雑所得以外の所得に係る合計所得金額 | ||
| 1,000万円以下 | 1,000万円超2,000万円以下 | 2,000万円超 | ||
| 65歳以上 | 330万円以下 | B - 1,100,000円 | B - 1,000,000円 | B- 900,000円 |
| 330万円超 410万円以下 | B × 0.75 - 275,000円 | B × 0.75 - 175,000円 | B × 0.75 - 75,000円 | |
| 410万円超 770万円以下 | B × 0.85 - 685,000円 | B × 0.85 - 585,000円 | B × 0.85 - 485,000円 | |
| 770万円超 1,000万円以下 |
B × 0.95 - 1,455,000円 |
B × 0.95 - 1,355,000円 | B × 0.95 - 1,255,000円 | |
| 1,000万円超 | B - 1,955,000円 | B - 1,855,000円 | B - 1,755,000円 | |
| 65歳未満 | 130万円以下 | B - 600,000円 | B - 500,000円 | B - 400,000円 |
| 130万円超 410万円以下 | B × 0.75 - 275,000円 | B × 0.75 - 175,000円 | B × 0.75 - 75,000円 | |
| 410万円超 770万円以下 | B × 0.85- 685,000円 | B × 0.85 - 585,000円 | B × 0.85 - 485,000円 | |
| 770万円超 1,000万円以下 | B × 0.95 - 1,455,000円 | B × 0.95 - 1,355,000円 | B × 0.95 - 1,255,000円 | |
| 1,000万円超 | B - 1,955,000円 | B - 1,855,000円 | B - 1,755,000円 | |
※令和3年度課税の場合、65歳以上:昭和31年1月1日以前生、65歳未満:昭和31年1月2日以降生
計算例:昭和30年12月1日生、公的年金収入金額200万円、不動産所得200万円の場合
公的年金等に係る雑所得以外の所得に係る合計所得金額:不動産所得200万円のため、1,000万円以下
公的年金等に係る雑所得=2,000,000円-1,100,000円=900,000円
基礎控除の見直し
・ 基礎控除を10万円引き上げます。
・ 合計所得金額が2,400万円を超える場合は、その合計所得金額に応じて控除額が徐々に少なくなり、2,500万円を超える場合は基礎控除が適用されないこととなります。
| 合計所得金額 | 住民税 | 参考:所得税 | ||
| 改正前 | 改正後 | 改正前 | 改正後 | |
| 2,400万円以下 | 33万円 | 43万円 | 38万円 | 48万円 |
| 2,400万円超 2,450万円以下 | 29万円 | 32万円 | ||
| 2,450万円超 2,500万円以下 | 15万円 | 16万円 | ||
| 2,500万円超 | 適用なし | 適用なし | ||
調整控除の見直し
基礎控除額が消失する合計所得金額が2,500万円を超える方については、調整控除が適用されないこととなります。
所得控除等の合計所得要件等の見直し
| 区分 | 改正前 | 改正後 |
| 同一生計配偶者及び扶養親族の要件 | 合計所得金額38万円以下 | 合計所得金額48万円以下 |
| 配偶者特別控除に係る配偶者の所得要件 | 合計所得金額38万円超123万円以下 | 合計所得金額48万円超133万円以下 |
| 勤労学生の要件 | 合計所得金額65万円以下 | 合計所得金額75万円以下 |
| 障害者、未成年者、寡婦、ひとり親に対する非課税措置 | 合計所得金額125万円以下 | 合計所得金額135万円以下 |
| 家内労働者等の必要経費の特例 | 控除額 65万円 | 控除額 55万円 |
| 均等割が課税されない方の合計所得金額の範囲 | 31万5千円 × (同一生計配偶者 + 扶養親族数+1) + 18万9千円(※1) 以下 | 31万5千円 × (同一生計配偶者+扶養親族数+1) + 10万円 + 18万9千円(※1) 以下 |
| 所得割が課税されない方の合計所得金額の範囲 | 35万円 × (同一生計配偶者+扶養親族数+1) + 32万円(※2) | 35万円 × (同一生計配偶者+扶養親族数+1) + 10万円 + 32万円(※2) |
(注)18万9千円(※1)、32万円(※2)は同一生計配偶者または扶養親族を有する場合に加算します。
所得金額調整控除の創設
以下に該当する場合、給与所得から所得金額調整控除が控除されます。
(1)給与収入金額が850万円を超え、次のいずれかに該当する場合
・ 本人が特別障害者に該当する場合
・ 23歳未満の扶養親族を有する場合
・ 特別障害者である同一生計配偶者もしくは特別障害者である扶養親族を有する場合
・ 計算式は以下のとおりです。
所得金額調整控除額= (給与収入金額※-850万円)×10%
※給与収入金額が1,000万円以上の場合は1,000万円として計算
(2)給与所得控除後の給与等の金額及び公的年金等に係る雑所得金額の両方があり、その合計金額が10万円を超える場合、給与所得から所得金額調整控除が控除されます。
・ 計算式は以下のとおりです。
所得金額調整控除額= 給与所得控除後の給与等の金額※+ 公的年金等に係る雑所得※ - 10万円
※10万円以上の場合、10万円として計算
・ (1)の控除がある場合は(1)の控除後の金額から控除します。
計算例 給与収入額900万円、公的年金収入額125万円、特別障害者である同一生計配偶者を有する場合
上記(1)の所得金額調整控除額=(900万円-850万円)×10%=50,000円
上記(2)の所得金額調整控除額=10万円(給与所得控除後の給与等の金額)+10万円(公的年金等に係る雑所得)‐10万円=10万円
給与所得金額(所得金額調整控除後)=900万円‐195万円(給与所得控除額)-5万円-10万円=690万円
ひとり親控除の創設及び寡婦(夫)控除の見直し
ひとり親・寡婦(夫)控除の見直し
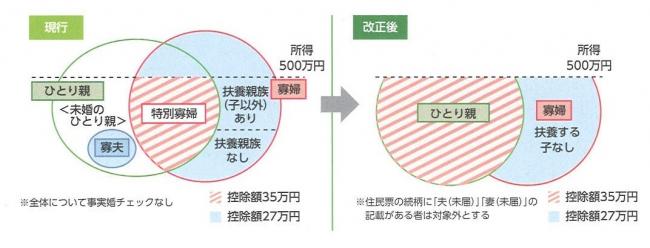
・ 婚姻歴や性別にかかわらず、生計を一にする子(総所得金額等が48万円以下)を有する単身者(合計所得金額500万円以下に限る)について、同一の「ひとり親控除」(控除額30万円)を適用します。
・ 上記以外の寡婦については、引き続き寡婦控除(控除額26万円)を適用し、子以外の扶養親族を有する寡婦についても、男性の寡夫と同様の所得制限(合計所得金額500万円以下)が設けられました。
※ひとり親控除、寡婦控除のいずれについても、住民票の続柄に「夫(未届)」「妻(未届)」の記載がある場合は対象となりません。
| 対象控除 | 扶養者 | 死別 | 離別 | 未婚 | |||
| 住民税 | 所得税 | 住民税 | 所得税 | 住民税 | 所得税 | ||
| ひとり親(寡夫・寡婦) | 子 | 30万円 | 35万円 | 30万円 | 35万円 | 30万円 | 35万円 |
| 寡婦 | 子以外 | 26万円 | 27万円 | 26万円 | 27万円 | - | - |
| なし | 26万円 | 27万円 | - | - | - | - | |
ひとり親に対する非課税措置
子どもの貧困に対応するため、未婚のひとり親に対して税制上の措置を講じます。
前年の合計所得金額が135万円以下である未婚のひとり親に対し、個人住民税を非課税とします。